ULTIMI ARTICOLI

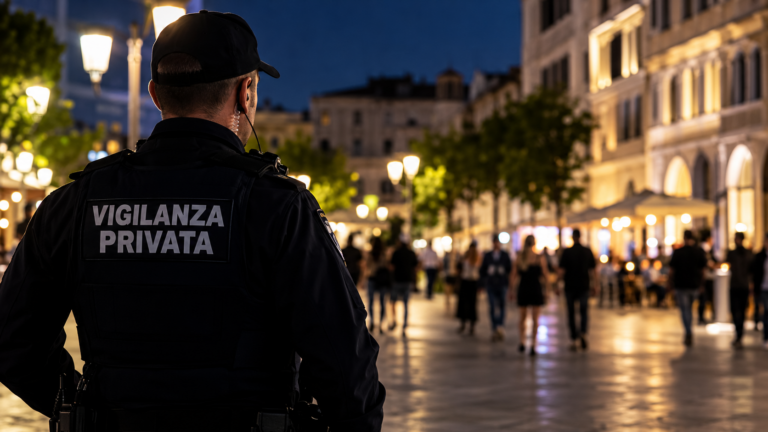
Sicurezza urbana, la vigilanza privata entra nelle risposte al degrado e alle aggressioni

Schiamazzi, episodi di aggressione e situazioni di insicurezza riportano al centro dell’attenzione il tema del presidio del territorio. La previsione di servizi di vigilanza privata accanto al rafforzamento dei controlli offre uno spunto di riflessione sul contributo che il settore può assicurare alla prevenzione e alla tutela degli spazi urbani.

La sicurezza urbana si misura anche nella possibilità di vivere gli spazi della propria città con tranquillità. Strade, piazze, aree commerciali e luoghi di aggregazione sono parte della quotidianità dei cittadini, ma quando diventano teatro di schiamazzi, comportamenti molesti e aggressioni, il problema non riguarda soltanto l’ordine pubblico: investe la qualità della vita e la percezione stessa di sicurezza.

È in questo contesto che si inserisce la notizia riportata da La Prealpina, che richiama la previsione di un presidio fisso e il ricorso alla vigilanza privata per affrontare situazioni di criticità sul territorio.

Una scelta che offre l’occasione per riflettere su un aspetto sempre più rilevante nel dibattito sulla sicurezza urbana: la possibilità di affiancare all’azione delle istituzioni una rete di servizi professionali di prevenzione, osservazione e segnalazione, nel rispetto delle competenze attribuite dalla legge ai diversi soggetti coinvolti.

La sicurezza non è soltanto intervento

Quando si verificano episodi di violenza o comportamenti che compromettono la tranquillità dei cittadini, l’attenzione si concentra inevitabilmente sulla necessità di ripristinare condizioni di sicurezza.

Ma una risposta efficace non può essere affidata esclusivamente all’intervento successivo al verificarsi dei fatti.

La presenza sul territorio, l’individuazione tempestiva delle situazioni di rischio, la raccolta delle segnalazioni e il collegamento con i soggetti istituzionali competenti rappresentano elementi importanti di un modello organizzato di prevenzione.

In questo quadro, la vigilanza privata può offrire un contributo concreto, attraverso servizi professionali calibrati sulle caratteristiche dei luoghi e sulle specifiche esigenze di sicurezza.

Il contributo della vigilanza privata

Gli istituti di vigilanza privata dispongono di competenze professionali, strutture organizzative e tecnologie che possono concorrere alla protezione di beni, immobili e attività, contribuendo anche alla tempestiva individuazione e segnalazione di situazioni anomale.

La presenza delle guardie particolari giurate, il collegamento con le Centrali Operative e l’impiego di sistemi tecnologici di sicurezza consentono di sviluppare servizi strutturati, capaci di assicurare continuità operativa e rapidità nelle comunicazioni.

Naturalmente, occorre mantenere una distinzione chiara tra la tutela dei beni affidata agli istituti di vigilanza e le funzioni di ordine e sicurezza pubblica, che rimangono di esclusiva competenza delle autorità preposte.

Non si tratta, dunque, di sostituire le Forze dell’ordine, ma di valorizzare, nei limiti previsti dalla normativa, professionalità e strumenti che possono contribuire a un sistema di sicurezza più articolato.

Una collaborazione da costruire sul territorio

Le esigenze di sicurezza non sono identiche in ogni contesto. Un’area commerciale, una stazione, un complesso immobiliare o uno spazio aperto al pubblico presentano caratteristiche differenti e richiedono risposte specifiche.

Per questo, la collaborazione tra amministrazioni, operatori economici, istituti di vigilanza e autorità competenti deve fondarsi su una corretta valutazione dei rischi, sulla definizione dei compiti e sull’individuazione degli strumenti più adeguati.

Il ricorso alla vigilanza privata non può essere considerato una soluzione indistinta a qualsiasi problema di degrado urbano. Può però rappresentare una componente importante di strategie più ampie, nelle quali la prevenzione si affianchi alle politiche sociali, alla riqualificazione degli spazi e all’attività delle Forze dell’ordine.

La notizia riportata da La Prealpina richiama proprio questa necessità: individuare risposte che non si esauriscano nella gestione dell’emergenza, ma contribuiscano a costruire condizioni di maggiore sicurezza nel tempo.

Dalla risposta all’emergenza a una cultura della prevenzione

La sicurezza delle città richiede un approccio capace di integrare competenze, organizzazione e tecnologie.

In tale prospettiva, il settore della vigilanza privata può mettere a disposizione un patrimonio professionale e operativo che merita di essere considerato nella progettazione delle misure di sicurezza, senza sovrapposizioni con le prerogative delle autorità pubbliche.

Il punto centrale è superare una visione della sicurezza esclusivamente legata all’intervento dopo un episodio critico, per valorizzare maggiormente le attività di prevenzione e protezione.

Perché una città più sicura non è soltanto una città nella quale si interviene quando accade qualcosa, ma una città che si organizza per ridurre i rischi prima che si trasformino in emergenze.

Fonte di riferimento: La Prealpina – “Schiamazzi e aggressioni: presidio fisso e vigilanza privata”.

Proteggere i farmaci significa proteggere le cure (Huffington Post)

Il nuovo decreto sulla custodia dei medicinali stupefacenti riconosce il valore di una sicurezza fatta di organizzazione, tecnologie e persone. Ora la sfida è trasformare gli obblighi in una prevenzione efficace

Un farmaco sottratto a una struttura sanitaria può produrre un danno che va ben oltre il suo valore economico. Può compromettere la disponibilità di una terapia, mettere in difficoltà chi deve somministrarla, alimentare circuiti illegali. Quando si tratta di medicinali contenenti sostanze stupefacenti o psicotrope, custodire correttamente significa proteggere contemporaneamente la salute dei pazienti e la sicurezza della collettività.

È con questa consapevolezza che va letto il decreto del Ministero della Salute del 15 settembre 2026, dedicato alla sicurezza, alla custodia, alla tracciabilità e alla gestione di questi medicinali nelle strutture sanitarie pubbliche e private. Un provvedimento che merita attenzione anche fuori dal confronto tra gli addetti ai lavori, perché affronta una questione concreta: come impedire che sostanze destinate alla cura vengano sottratte al circuito sanitario.

Il suo ambito comprende le farmacie ospedaliere e territoriali delle aziende sanitarie, i reparti, le case di cura, i servizi per le dipendenze e altre strutture individuate dal testo, comprese quelle veterinarie nei casi previsti. È in questa rete di luoghi, persone e passaggi quotidiani che la prevenzione deve diventare effettiva.

La scelta più significativa è affrontare la sicurezza come una responsabilità organizzativa. Il decreto mette in relazione la protezione dei locali con la gestione delle chiavi, l’identificazione di chi accede, la registrazione delle movimentazioni, i controlli sulle giacenze e la formazione. Ogni passaggio deve avere un responsabile; ogni anomalia deve poter essere rilevata e affrontata.

Chi lavora nella sicurezza conosce bene il valore di questo approccio. Anche una cassaforte adeguata perde efficacia se le credenziali vengono condivise senza controllo. Un accesso registrato serve poco se nessuno verifica le anomalie. Una procedura accurata resta fragile quando il personale non sa come applicarla durante un cambio di turno o un’emergenza.

La qualità della protezione dipende dalla tenuta dell’intero sistema.

Per il nostro comparto assume particolare rilievo la previsione che riguarda le farmacie ospedaliere e territoriali delle aziende sanitarie: le aree dedicate che custodiscono la cassaforte o l’armadio blindato devono essere dotate di sistemi di allarme collegati a una centrale di vigilanza e di controllo elettronico degli accessi.

È un passaggio concreto, che porta al centro la capacità di gestire una segnalazione. Dietro un allarme devono esserci operatori preparati, procedure conosciute, contatti aggiornati e una risposta organizzata. Occorre sapere chi avvertire, quali verifiche attivare e come raccordarsi con i responsabili della struttura e, quando necessario, con le Forze dell’ordine.

Le centrali operative degli istituti di vigilanza privata possono offrire un contributo importante in questa organizzazione. Ricevono segnali, gestiscono informazioni e coordinano le attività previste dal servizio. La loro efficacia cresce quando il collegamento tecnologico è accompagnato da una conoscenza precisa del luogo da proteggere e delle sue esigenze.

Questo richiede collaborazione fin dalla progettazione. Direzioni sanitarie, farmacisti, responsabili della sicurezza, tecnici e operatori della vigilanza devono poter definire insieme le modalità operative, ciascuno nel proprio ambito di competenza. Le responsabilità sanitarie restano in capo ai soggetti individuati dalla normativa; la vigilanza contribuisce alla protezione fisica e alla gestione degli eventi secondo i compiti affidati.

Anche il rispetto della riservatezza deve entrare in questa progettazione. Videosorveglianza, controllo degli accessi e registrazioni devono essere configurati in modo proporzionato e coerente con la protezione dei dati personali. Nei luoghi di cura, sicurezza e dignità della persona devono procedere insieme.

C’è poi una questione di risorse. Il decreto prevede che le amministrazioni interessate provvedano con quelle disponibili. Questo rende ancora più importante programmare bene gli interventi e valutarne i costi lungo tutta la durata del servizio. Installazione, manutenzione, formazione, continuità dei collegamenti e gestione degli allarmi richiedono attenzione e investimenti adeguati.

Come ASSIV riteniamo che la fase di attuazione debba essere accompagnata da un confronto operativo tra istituzioni, strutture sanitarie e professionisti della sicurezza. L’esperienza di chi gestisce quotidianamente centrali operative e servizi di vigilanza può aiutare a individuare criticità, costruire procedure applicabili e verificare che le soluzioni adottate funzionino.

Il risultato da perseguire è molto concreto: rendere più difficile una sottrazione, riconoscere prima un’anomalia, assicurare una risposta tempestiva e preservare la disponibilità dei medicinali per chi ne ha bisogno.

La sicurezza dei luoghi di cura si misura anche qui, nella capacità di proteggere ciò che permette di curare. È una responsabilità che merita competenze, continuità e un posto stabile nell’organizzazione sanitaria.

Maria Cristina Urbano

Leggi l’articolo sull’Huffington Post

Segui il blog di Maria Cristina Urbano

ISTAT, inflazione a settembre 2026: prezzi in aumento del 4,2%

ISTAT, inflazione a settembre 2026: prezzi in aumento del 4,2%

L’inflazione accelera a settembre, trainata soprattutto dai rincari energetici e alimentari. In aumento anche i prezzi dei beni di largo consumo.

Secondo i dati definitivi dell’ISTAT, a settembre 2026 l’indice nazionale dei prezzi al consumo (NIC) registra un aumento dello 0,7% su base mensile e del 4,2% su base annua, in accelerazione rispetto al +3,3% di agosto.

A incidere maggiormente sono i rincari dei beni energetici (+22,6%) e degli alimentari non lavorati (+5,5%). Aumentano anche i prezzi del cosiddetto carrello della spesa (+1,5%) e dei prodotti ad alta frequenza d’acquisto (+5,2%).

L’inflazione di fondo sale all’1,6%, mentre l’indice armonizzato dei prezzi al consumo (IPCA) registra un incremento annuo del 4,2%.

L’indice FOI, al netto dei tabacchi, utilizzato anche per gli adeguamenti contrattuali, cresce del 4,0% su base annua.

Nel terzo trimestre 2026, l’inflazione ha inciso maggiormente sulle famiglie con minori livelli di spesa (+4,4%) rispetto a quelle con livelli più elevati (+2,9%).

Fonte: ISTAT – Prezzi al consumo, settembre 2026

D.Lgs. 7 ottobre 2026 n. 179: IA, in Gazzetta nuove regole per lavoro, professionisti e formazione

0

Dal 23 ottobre 2026 entrano in vigore nuove regole italiane sull’intelligenza artificiale che riguardano decisioni sul lavoro, sicurezza aziendale e formazione dei professionisti. Il D.Lgs. 7 ottobre 2026, n. 179, pubblicato nella Gazzetta Ufficiale dell’8 ottobre, integra le disposizioni nazionali per l’applicazione della disciplina europea sull’intelligenza artificiale.

Il provvedimento adegua le norme nazionali al regolamento europeo 2024/1689, fissando i compiti delle autorità di controllo, la disciplina dei poteri ispettivi e sanzionatori con un piano ad ampio raggio per la formazione.

Il testo designa l’Agenzia per l’Italia Digitale (AgID) quale autorità di notifica e l’Agenzia per la Cybersicurezza Nazionale (ACN) come autorità di vigilanza e punto di contatto unico. Per le violazioni più gravi dei divieti europei sono previste sanzioni amministrative pecuniarie fino a 35 milioni di euro o fino al 7% del fatturato mondiale annuo dell’impresa.

Sul fronte del lavoro, l’articolo 41 del decreto vieta di adottare decisioni su assunzioni, licenziamenti o provvedimenti disciplinari unicamente tramite algoritmi: “La decisione definitiva – prescrive la norma – è in ogni caso riservata a una persona fisica, che eserciti un potere effettivo e autonomo.”  

La novità tocca i datori di lavoro che utilizzano sistemi di IA nelle scelte relative al personale, gli ordini professionali chiamati ad aggiornare i propri percorsi formativi e le strutture che gestiscono salute, sicurezza e formazione.

Sommario

Le autorità competenti            

All’Agenzia per l’Italia Digitale è attribuita la funzione di autorità nazionale di notifica, con competenze sulle procedure per gli organismi di valutazione della conformità e sul monitoraggio dei requisiti richiesti. L’Agenzia dispone inoltre di poteri di audit e verifica, nonché della facoltà di avviare procedimenti relativi alla limitazione, sospensione o revoca della designazione degli organismi notificati.

All’Agenzia per la Cybersicurezza Nazionale è invece attribuita la funzione di autorità nazionale di vigilanza del mercato sui sistemi di IA, oltre a quella di punto di contatto unico nazionale.

Accanto ad AgID e ACN, il decreto riconosce specifiche competenze alla Banca d’Italia, alla CONSOB e all’IVASS con riferimento ai sistemi di IA ad alto rischio impiegati nei settori sottoposti alla rispettiva vigilanza. Il Garante per la protezione dei dati personali esercita invece le attribuzioni previste dal Regolamento IA nei limiti delle competenze riconosciute dalla disciplina europea. [art. da 2 a 18]

Misure sanzionatorie  

AgID e le autorità nazionali di vigilanza del mercato possono applicare sanzioni pecuniarie e adottare misure prive di carattere pecuniario. Tra queste rientrano gli ordini finalizzati alla cessazione o alla rimozione della violazione e le dichiarazioni pubbliche dell’infrazione.

I massimali applicabili variano in funzione della violazione contestata e riguardano, tra l’altro, le pratiche vietate, l’inosservanza degli obblighi gravanti sugli operatori, gli obblighi di trasparenza, gli adempimenti degli organismi notificati e la trasmissione di informazioni inesatte o fuorvianti. Per le violazioni più gravi dei divieti europei sono previste sanzioni amministrative pecuniarie fino a 35 milioni di euro o fino al 7% del fatturato mondiale annuo dell’impresa. [art. da 19 a 25]

IA e rapporti di lavoro

Il decreto prevede che, quando si utilizzano sistemi di intelligenza artificiale nei processi decisionali riguardanti il rapporto di lavoro, le decisioni finali sulla sua costituzione, modifica o cessazione non siano adottate unicamente mediante trattamento automatizzato. Tale regola si applica anche ai provvedimenti disciplinari e alle valutazioni delle prestazioni: la decisione definitiva deve infatti spettare a una persona fisica dotata di un potere effettivo e autonomo.

Per espressa previsione normativa, le attività di ricerca e selezione delle candidature non sono considerate decisioni finali sulla costituzione del rapporto e non rientrano, pertanto, nell’obbligo del controllo umano. Ciò non significa, tuttavia, che un algoritmo utilizzato nel reclutamento possa ignorare il GDPR, i divieti di discriminazione o la normativa europea sui sistemi ad alto rischio.

Il datore di lavoro deve garantire dignità, riservatezza e non discriminazione, oltre a rispettare gli obblighi di informazione previsti dall’articolo 1-bis del D.Lgs. 152/1997 prima dell’avvio del trattamento. Su richiesta, il lavoratore può ottenere, mediante l’intervento di una persona fisica, una motivazione comprensibile della decisione, che evidenzi l’eventuale influenza dell’IA e i principali parametri utilizzati.

Il decreto stabilisce infine che il licenziamento e le decisioni assunte unicamente sulla base di un trattamento automatizzato sono da considerarsi nulli [art. 41].

IA e Sicurezza sul lavoro

Il decreto collega direttamente l’intelligenza artificiale al Testo Unico sulla salute e sicurezza sul lavoro (D.Lgs. 81/2008). Quando un sistema incide sull’organizzazione del lavoro, sui ritmi produttivi, sulle modalità di esecuzione della prestazione o su decisioni rilevanti per la sicurezza, la sua adozione deve essere inclusa nella valutazione dei rischi.

I datori di lavoro garantiscono ai lavoratori informazione e formazione adeguate sui rischi specifici connessi ai sistemi di IA e sulle relative misure di prevenzione adottate.

Il decreto riconosce inoltre il potenziale dell’IA nella prevenzione di infortuni e malattie professionali e, in coordinamento con gli organi competenti, attribuisce al Ministero del Lavoro e delle Politiche Sociali il compito di promuoverne l’utilizzo come strumento preventivo. [art. 42]

IA Servizi per il lavoro e centri per l’impiego

I centri per l’impiego e i soggetti autorizzati potranno utilizzare gli algoritmi per incrociare la domanda e l’offerta di lavoro o per l’orientamento dei disoccupati. Il provvedimento fissa un limite invalicabile per proteggere gli utenti: l’utilizzo dei sistemi è subordinato alla garanzia della supervisione umana, della trasparenza delle decisioni e della tutela dei diritti dei lavoratori. Nelle amministrazioni dello Stato la tecnologia affiancherà dunque il personale senza mai sostituire la valutazione finale delle persone. [art. 48]

IA nella pubblica amministrazione

La riforma ripensa le competenze dei dipendenti pubblici attraverso percorsi curati dalla Scuola Nazionale dell’Amministrazione (SNA) e da Formez PA, con l’intento di velocizzare le pratiche burocratiche [art. 40].

Il decreto disciplina inoltre le competenze in materia di IA nelle università e negli ITS Academy, prevedendo per i dipendenti pubblici la definizione di un quadro di competenze minime tramite linee guida dedicate [artt. da 43 a 45].

Una parte del testo mira a rafforzare le competenze nel settore dell’istruzione, consentendo alle istituzioni scolastiche di promuovere percorsi sull’uso responsabile dell’IA e sulle discipline STEAM, nel rispetto dell’autonomia scolastica. Parallelamente, viene affrontata la questione dell’uso eccessivo dei social e degli ambienti digitali basati su IA tra i minori: a tal fine è previsto un piano di formazione per i docenti da avviare entro 90 giorni, finanziabile attraverso il Programma Nazionale «PN Scuola e Competenze 2021-2027» fino a un limite di 100 milioni di euro [artt. 36 e 37].

La formazione per i magistrati

Un capitolo centrale del testo riguarda il settore della giustizia, dove la Scuola superiore della magistratura organizzerà corsi di aggiornamento dedicati ai giudici. I percorsi verteranno sulle tecniche di istruzione dei software, sulle garanzie dei diritti e sui profili di cybersicurezza. [art. 46]

IA e formazione dei professionisti   

Il Decreto introduce percorsi di alfabetizzazione e formazione sull’IA nei corsi iniziali e continui degli ordini professionali. I contenuti devono trattare aspetti tecnici, compresi funzionamento e limiti degli strumenti; aspetti giuridici, con particolare riferimento all’AI Act; e aspetti deontologici, inclusi responsabilità verso il cliente e obblighi informativi.

La norma prevede un monte ore minimo per ciascun periodo di valutazione della formazione continua, ma non stabilisce un numero identico di ore valido subito per ogni professione. I consigli nazionali degli ordini, i collegi e gli organismi competenti devono adeguare regolamenti o atti organizzativi entro sei mesi dall’entrata in vigore, secondo le rispettive procedure e gli eventuali passaggi di vigilanza.

Sono considerate anche le forme aggregative delle associazioni delle professioni non regolamentate e consentite forme di collaborazioni fra ordini, associazioni, università ed enti di ricerca per corsi specialistici. [art. 43 e 47]

Specifiche disposizioni sono previste per le professioni sanitarie, per le quali la Commissione nazionale per la formazione continua dovrà definire, entro sei mesi, la percentuale dell’obbligo formativo individuale triennale da dedicare a tali percorsi.

IA e equo compenso

Il provvedimento affronta anche il tema dell’equo compenso, stabilendo che l’impiego dell’IA può determinare una modulazione dei parametri professionali in relazione al rischio del sistema utilizzato. I decreti sui parametri dovranno essere integrati entro dodici mesi. Non viene tuttavia introdotto uno sconto automatico sulla parcella di chi impiega software di intelligenza artificiale: l’effettiva modulazione dipenderà infatti dai parametri e dalla relativa normativa. 

La tutela dei segreti aziendali

Il decreto modifica inoltre l’articolo 98 del Codice della proprietà industriale, estendendo la tutela del segreto aziendale ai dati di addestramento, alle architetture dei modelli e ai metodi matematici usati per sviluppare le tecnologie. [art. 52]

Conseguenze sul piano operativo

Con il D.Lgs. n. 179/2026 entra nel vivo l’applicazione dell’AI Act europeo. La novità riguarda da vicino i datori di lavoro che utilizzano sistemi di IA nelle scelte relative al personale, gli ordini professionali chiamati ad aggiornare i propri percorsi formativi e i soggetti che gestiscono salute, sicurezza e formazione.

Per i datori di lavoro, le priorità consistono nell’individuare i sistemi di IA che incidono sulle decisioni relative alle risorse umane, nel garantire la presenza di un responsabile umano dotato di reale autonomia, nel verificare gli obblighi informativi e nel valutare i rischi legati all’organizzazione del lavoro.

Per i professionisti, sarà utile seguire gli aggiornamenti dei rispettivi ordini a partire dal prossimo 23 ottobre.

WST Law & Tax – Lavorosi.it

Conciliazione famiglia-lavoro: esonero contributivo fino a 50.000 euro per le imprese certificate

Un decreto interministeriale definisce i requisiti e le modalità di accesso agli incentivi contributivi destinati alle aziende che adottano politiche a sostegno dell’equilibrio tra vita familiare e professionale.

Il Ministero del Lavoro e delle Politiche Sociali, di concerto con il Ministro per la Famiglia, la Natalità e le Pari Opportunità e il Ministero dell’Economia e delle Finanze, ha adottato un decreto che disciplina l’accesso agli incentivi contributivi per le imprese in possesso della certificazione per la conciliazione tra famiglia e lavoro.

Il provvedimento, attuativo dell’articolo 6 del Decreto-legge n. 62/2026, convertito dalla Legge n. 112/2026, prevede un esonero dal versamento dei contributi previdenziali a carico del datore di lavoro fino all’1%, nel limite massimo di 50.000 euro annui per azienda.

Per accedere al beneficio, le imprese devono ottenere la certificazione secondo la UNI/PdR 192:2026, che individua requisiti e indicatori per valutare le politiche aziendali a sostegno della famiglia, con particolare attenzione alla maternità, alla paternità e ai carichi di cura. La certificazione, rilasciata da organismi accreditati, ha una validità di 36 mesi.

Le domande dovranno essere presentate esclusivamente in modalità telematica all’INPS, secondo le istruzioni che saranno fornite dall’Istituto. L’agevolazione, riconosciuta nei limiti delle risorse disponibili, potrà essere fruita per il periodo di validità della certificazione e comunque non oltre il 31 dicembre 2028.

Le risorse stanziate ammontano a 7 milioni di euro per il 2026 e a 12 milioni di euro per ciascuno degli anni 2027 e 2028.

In allegato il testo del decreto interministeriale.

Sicurezza urbana a Pistoia: una proposta per coinvolgere la vigilanza privata

Una sperimentazione di almeno un anno per presidiare le aree più sensibili della città: la proposta riapre il confronto sul contributo della vigilanza privata alla sicurezza urbana.

A Pistoia, dopo i recenti episodi di violenza, il gruppo consiliare di Fratelli d’Italia ha presentato una mozione per rafforzare la sicurezza nelle zone più esposte. Tra le misure proposte, convenzioni con istituti di vigilanza privata per una sperimentazione di almeno un anno, a carico del Comune.

L’obiettivo è garantire una presenza in parchi, gallerie e altre aree sensibili, con funzioni di deterrenza e segnalazione alle forze dell’ordine. La proposta comprende anche maggiori pattugliamenti, collaborazione con le associazioni e iniziative per riportare attività e frequentazione negli spazi pubblici.

Per ASSIV, l’iniziativa offre uno spunto di riflessione sul contributo del comparto alla prevenzione. Personale qualificato, centrali operative e tecnologie rappresentano risorse che gli istituti di vigilanza possono mettere a disposizione di progetti condivisi con le istituzioni, nel rispetto delle rispettive competenze.

Il confronto deve tradursi in interventi con attività definite e risultati verificabili, capaci di integrare presenza professionale, cura degli spazi e vita dei quartieri.

Fonte: La Nazione, 18 ottobre 2026 – Più controlli nelle zone calde: “Pattuglie e vigilanza privata. Ma anche eventi nelle periferie”.

ISTAT: nel 2024 crescono imprese e occupazione, i servizi trainano l’economia

Secondo i dati ISTAT, il settore dei servizi si conferma il principale motore della crescita economica italiana, con un aumento dell’occupazione e del valore aggiunto.

Nel 2024, secondo il rapporto dell’ISTAT sui conti economici delle imprese e dei gruppi d’impresa, le aziende attive nell’industria e nei servizi superano i 4,5 milioni, in crescita dello 0,5% rispetto al 2023, con oltre 18,3 milioni di addetti (+1,1%).

A trainare la crescita è soprattutto il settore dei servizi, che rappresenta oltre l’80% delle imprese italiane, occupa il 67,6% degli addetti e genera il 56,6% del valore aggiunto complessivo. Nel comparto, l’occupazione cresce dell’1,3% e il valore aggiunto del 4,2%.

Il valore aggiunto totale delle imprese supera i 1.100 miliardi di euro (+2,5%), mentre il fatturato complessivo registra una lieve flessione (-0,5%).

Significativo anche il ruolo dei gruppi d’impresa: pur rappresentando soltanto il 4,4% delle aziende, generano il 66,4% del fatturato e il 58,7% del valore aggiunto.

I dati confermano il peso crescente dei servizi nell’economia nazionale e il contributo delle imprese strutturate alla produzione di valore e all’occupazione.

Fonte: ISTAT – Conti economici delle imprese e dei gruppi d’impresa, anno 2024

Sicurezza privata, confronto al Viminale: verso l’aggiornamento del DM 269/2010

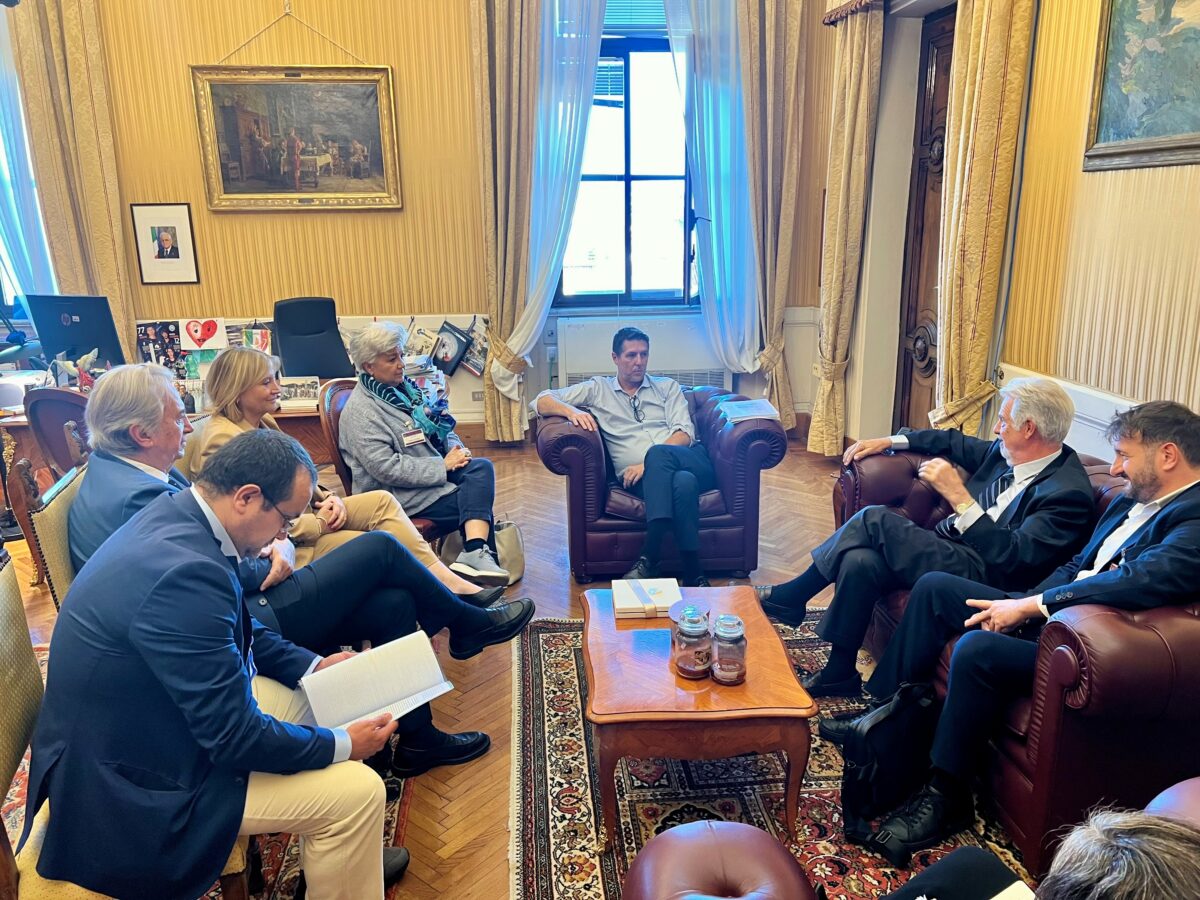
Un confronto costruttivo tra il Sottosegretario all’Interno Nicola Molteni e la Fondazione Asfàleia, di cui ASSIV fa parte, per accelerare l’aggiornamento della normativa di settore e porre le basi per una riforma organica della sicurezza privata. All’incontro ha partecipato, in rappresentanza di ASSIV, la Presidente Maria Cristina Urbano.

Si è tenuto ieri 13 ottobre, al Viminale, l’incontro tra il Sottosegretario all’Interno Nicola Molteni e una delegazione della Fondazione Asfàleia composta dai rappresentanti del gruppo di lavoro, costituito dai responsabili delle Associazioni di rappresentanza datoriale del comparto, impegnato nell’elaborazione delle proposte di modifica al DM 269/2010.

Al centro del confronto, la necessità di attualizzare il quadro regolamentare della sicurezza privata, superando rigidità, incongruenze e complessità che, nel tempo, hanno reso più onerosa l’operatività delle imprese del comparto.

Tutti i rappresentanti delle organizzazioni hanno ribadito l’importanza di accelerare l’iter di revisione del decreto, ai cui lavori ha contribuito anche ASSIV, auspicando l’approvazione delle modifiche entro la fine della legislatura. Un primo passo concreto verso una riforma organica del settore, da avviare nella prossima legislatura attraverso un apposito disegno di legge.

Il sottosegretario Molteni, nel fare il punto sulle iniziative in corso, ha condiviso l’impostazione del lavoro, riconoscendo nella scelta di intervenire sul DM 269/2010 una soluzione pragmatica ed efficace, capace di produrre risultati in tempi ragionevoli senza stravolgere l’attuale impianto normativo.

Le proposte sono attualmente in fase istruttoria: molte potranno essere recepite senza particolari criticità, mentre altre richiederanno ulteriori approfondimenti. L’auspicio è che il percorso possa concludersi entro i prossimi mesi, consentendo di tradurre il lavoro svolto in risultati concreti prima della fine della legislatura.

Nel corso dell’incontro, Molteni ha inoltre ribadito il ruolo ormai imprescindibile della sicurezza privata nel sistema complessivo di tutela del Paese, sottolineandone il contributo determinante a supporto della sicurezza pubblica e la necessità di investire sempre più nella valorizzazione del comparto.

Particolare apprezzamento è stato espresso per il metodo di lavoro promosso dalla Fondazione Asfàleia, che ha saputo riunire le principali associazioni rappresentative del settore in un percorso condiviso, nel rispetto delle reciproche identità e superando logiche particolaristiche.

Un modello di collaborazione che conferma la vocazione della Fondazione a essere una casa comune della sicurezza privata, capace di trasformare sensibilità ed esigenze differenti in proposte concrete e unitarie da sottoporre alle istituzioni.

L’incontro ha rappresentato, infine, un importante momento di rilancio del dialogo tra il Ministero dell’Interno e gli stakeholder del comparto, nella prospettiva di un confronto stabile e costruttivo sulle sfide presenti e future della sicurezza privata.

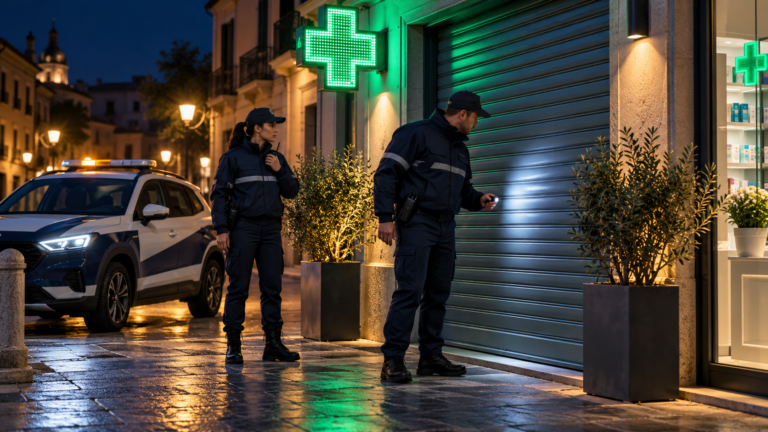
San Nicola la Strada: la vigilanza privata sventa il furto alla farmacia Harris

L’allarme collegato alla centrale operativa e il rapido intervento delle guardie giurate hanno costretto i malviventi alla fuga. Nessun denaro o medicinale sottratto.

Un tentativo di furto alla farmacia Harris di San Nicola la Strada è stato sventato dall’intervento della vigilanza privata. Secondo quanto riportato da CasertaNews, i malviventi hanno preso di mira l’attività intorno alla mezzanotte, danneggiando la saracinesca per aprirsi un accesso ai locali.

L’attivazione del sistema di allarme, collegato alla centrale operativa dell’istituto di vigilanza, ha consentito di inviare rapidamente una pattuglia. All’arrivo delle guardie giurate, i responsabili hanno abbandonato il tentativo di effrazione e sono fuggiti a piedi.

La farmacia non ha subito sottrazioni di contanti o medicinali, mentre restano i danni all’ingresso. Le forze dell’ordine hanno avviato gli accertamenti per individuare gli autori, anche attraverso le immagini della videosorveglianza.

L’episodio evidenzia il contributo della vigilanza privata alla protezione delle attività commerciali: il collegamento tra sistemi di allarme, centrali operative e pattuglie sul territorio permette di intervenire tempestivamente e contenere le conseguenze dei tentativi di furto.

Fonte: CasertaNews.

Confindustria: Rapporto di previsione – Per far crescere l’Italia: fronteggiare gli shock internazionali e rafforzare le imprese

Introduzione

PIL mondiale in rallentamento quest’anno (+2,8%) a causa di tensioni geopolitiche,  incertezza e conflitti aperti di difficile risoluzione. Recupera il prossimo anno (+3,2%).

Scambi mondiali in forte crescita… Nei primi sette mesi del 2026, in volume, hanno  superato del 9,5% il livello raggiunto nel 2024 e del 18,4% il livello pre-pandemia (2019).  Una dinamica più che doppia rispetto a quella registrata dalla produzione industriale  (+3,8% sul 2024 e +8,8% sul 2019). Trainano Giappone, Corea del Sud, Taiwan, Hong  Kong e Cina, responsabili di due terzi della crescita. Anche gli USA contribuiscono ma  con una intensità più contenuta. Ferma l’Europa.

…legati alla rapida riconfigurazione delle filiere globali a fronte dei dazi USA e  all’espansione degli scambi high-tech, trainati dagli investimenti digitali. Un boom  che ha origine dalla domanda di investimento negli Stati Uniti e ha attivato soprattutto  le supply chain internazionali, localizzate principalmente in Asia. L’Europa è al momento  esclusa da questa nuova rivoluzione digitale. Perché USA e Cina investono 1000 miliardi  di dollari l’anno (a parità di potere d’acquisto) in R&S, l’UE solo 600, accumulando così un  ritardo importante rispetto ai due paesi. Le prime 5 società al mondo per investimenti  in ricerca sono americane, la sesta è cinese (Huawei).

Le tensioni geopolitiche stanno riducendo gli scambi tra i paesi tra cui c’è attrito e  trasformando relazioni produttive in dipendenze, rendendo necessaria l’adozione di  politiche industriali per ridurle.

Aumentano gli interventi di politica industriale nel mondo ma solo in Europa e ancor  più in Italia sono orizzontali e non riducono le dipendenze. Gli USA fanno politiche  industriali per acciaio e metalli, la Cina per la manifattura avanzata.

Strategico il ricorso a nuovi accordi e partnership commerciali, per diversificare i  mercati di origine e sbocco e ridurre le dipendenze critiche. Ma soprattutto per ricreare  un mondo multipolare: gli accordi commerciali rappresentano lo strumento che più  si avvicina a un quadro di regole condivise. Canada, Sud America, Africa, India, Corea,  Giappone, Australia, ASEAN sono le aree su cui puntare.

L’export italiano tende a beneficiare in misura maggiore degli accordi commerciali,  grazie a una specializzazione nei settori in cui la riduzione dei dazi è generalmente più  ampia e a una struttura del tessuto produttivo nazionale, caratterizzato da una forte  presenza di piccole e medie imprese, che si avvantaggia di più dalla rimozione delle  barriere tariffarie e, soprattutto, non tariffarie.

Nei primi tre mesi di applicazione dell’accordo UE-Mercosur, maggio-luglio 2026, le  esportazioni italiane verso l’area sono cresciute del +10,0% rispetto allo stesso periodo  del 2025, un aumento quasi doppio rispetto a quello registrato verso l’insieme dei paesi  extra-UE (+5,9%).

Per l’Italia, un decimo dell’import proviene dalla Cina (10,2%, +2,8 punti percentuali sul  2019) e un decimo dell’export va negli USA (10,8% nel 2025, +1,3 punti percentuali).  Con entrambi emergono vulnerabilità, sebbene di natura diversa. I dazi USA stanno  riducendo l’export italiano. Quello di beni: -9,8% negli ultimi dodici mesi al netto di  navi e farmaci, il cui aumento potrebbe essere temporaneo, almeno parzialmente. In  prospettiva, la delocalizzazione, che è un fenomeno lento, potrebbe ridurre molto di  più l’export e il valore aggiunto prodotto in Italia ed Europa. In aumento l’import italiano anche al netto delle materie prime energetiche e così anche le dipendenze dagli USA  (primo paese per forniture critiche in termini di quota in valore, 24%).

Cina rivale agguerrito ma fornitore essenziale per la manifattura italiana. La Cina è il  secondo paese fornitore al mondo di input critici per l’industria italiana in valore dopo  gli USA, ma primo per numerosità di prodotti (27%). Larga parte di questi prodotti è  strategica per l’ICT e per la transizione verde. Una parte dell’import dalla Cina accresce  la competitività dei prodotti italiani; un’altra parte, al contrario, accentua la crisi di alcuni  settori (automotive e tessile – abbigliamento).

Rafforzare politicamente l’Unione europea appare essenziale ed è imprescindibile il  completamento del mercato unico così come la rimozione delle barriere interne.

Rispetto alla Cina, difficile pensare che le relazioni possano mantenere l’assetto attuale  perché i rapporti tecnologici e industriali appaiono decisamente sbilanciati. Occorre  soddisfare una serie di condizioni:

1) rafforzare, molto, le politiche industriali europee e italiane. Gli interventi trasversali  mostrano i loro limiti (non è ragionevole pensare di riportare tutte le produzioni in  Europa); per questo gli sforzi vanno concentrati sui settori chiave nei quali possiamo  mantenere, conquistare (o competere per) una leadership tecnologica e industriale.

2) gli investimenti cinesi in Europa devono essere vincolati ponendo soglie per  componenti, lavoro, ricerca e dati.

3) sul versante commerciale, puntare a una partnership centrata sulla reciprocità reale  nell’accesso al mercato e nel trattamento nazionale;

4) irrobustire la difesa commerciale, rendendo gli strumenti antidumping/antisovvenzioni  più accessibili, rapidi ed efficaci; estendendo i meccanismi di protezione strutturale  permanente come quello per l’acciaio (ex salvaguardia) ad altri settori sensibili  e razionalizzando lo strumentario dell’autonomia strategica aperta (sussidi esteri;  screening IDE; accesso agli appalti pubblici, anti-coercizione, ecc.).

5) il tutto va fatto in fretta, prima che diventi troppo tardi.

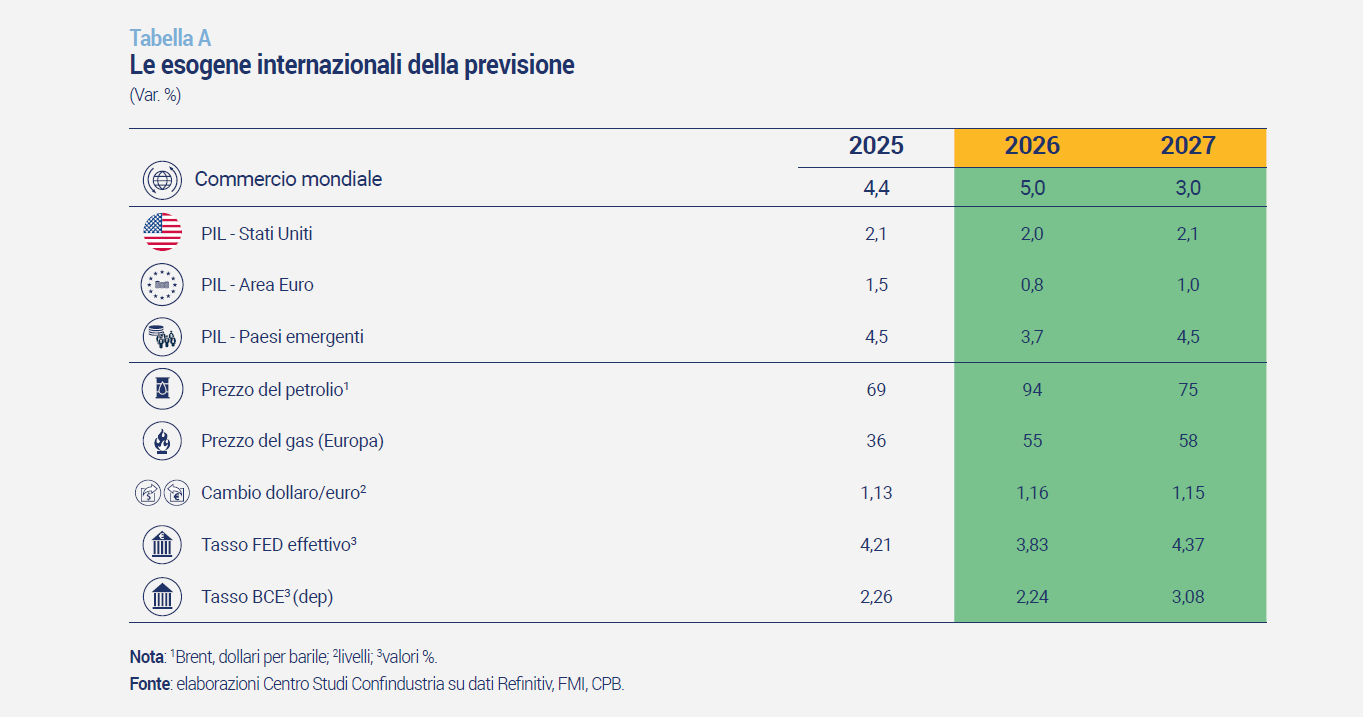
Per quanto riguarda la fase congiunturale (Tabella A), tiene l’economia europea che  crescerà dello 0,8% nel 2026 e dell’1,0% nel 2027. La Francia, tra i grandi paesi, è quella  più in difficoltà (+0,3% la crescita acquisita a giugno) non solo in termini di crescita del  PIL ma anche per l’instabilità politica e il deficit pubblico che non è previsto rientrare;  la Germania tiene (+0,9%), la Spagna vola grazie al traino del turismo e a bassi costi  dell’energia e tassi minori che spingono i consumi.

Continua a crescere a ritmi sostenuti l’economia americana, spinta dai rincari delle  materie prime energetiche di cui è esportatrice netta e dagli investimenti in data center  connessi all’IA stimati intorno a 580 miliardi di dollari nel 2026 (1,8% del PIL), con un  aumento fino a circa il 2,5% del PIL nel 2027. In negativo i rincari hanno spinto al rialzo  l’inflazione (+3,4% ad agosto) comunque più bassa rispetto all’Europa, che ha costretto  la FED al rialzo dei tassi di interesse che continuerà seppure moderato (un quarto di  punto all’anno).

La Cina nel primo semestre è cresciuta del +4,7% sempre più grazie all’export: ad agosto +25,0% sull’anno, con un avanzo commerciale mensile di 119,1 miliardi di dollari. Non adeguata la domanda interna, con le vendite al dettaglio salite appena del  +0,4% e gli investimenti fissi calati del -7,2% nei primi otto mesi.

In generale, i paesi emergenti stanno soffrendo la guerra nel Golfo ma rimangono spinti  dal traino degli investimenti ICT (che vale circa 2 punti percentuali di crescita l’anno).  Dopo essere cresciuti del +4,5% nel 2025, cresceranno del +3,7% nel 2026 e del +4,5%  nel 2027. Ma quasi tutta la risalita l’anno prossimo dovrebbe venire dalle otto economie  del Golfo che valgono poco più di un ventesimo del PIL, una volta conclusa la guerra.

L’ipotesi alla base dello scenario di previsione per l’economia italiana è che dopo le  elezioni di midterm negli Stati Uniti si trovi una soluzione alla guerra USA-Iran, come  annunciato anche dal Presidente Trump, e da gennaio prenda avvio la normalizzazione  dei transiti. Il protrarsi della chiusura dello Stretto sarebbe sostenibile fino a maggio  prossimo, utilizzando tutte le riserve strategiche e commerciali mondiali. Superato  quel mese senza un reale sblocco dello Stretto, sarebbe difficile approvvigionarsi e  salirebbero le quotazioni del petrolio a livelli mai visti prima.

Inoltre, lo scenario previsivo è, come sempre, da considerarsi a legislazione vigente.  Ciò significa che la clausola nazionale di salvaguardia destinata a finanziare maggiori  spese per difesa e sicurezza energetica, che vale 14,4 miliardi di euro per il 2027, non  è incorporata nello scenario di previsione.

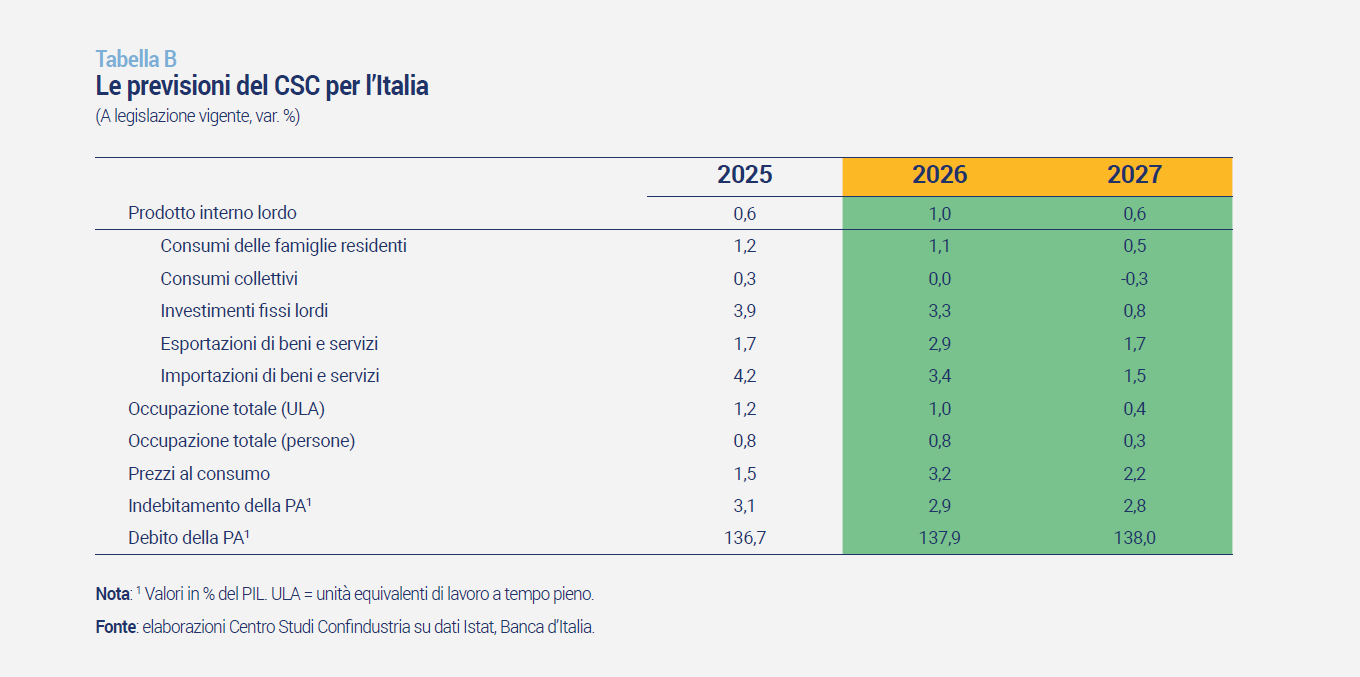
In Italia, crescita del PIL nel 2026 sopra le attese di marzo scorso. Il PIL italiano è atteso  crescere nel 2026 del +1,0%, sostanzialmente in linea con la variazione già acquisita,  ossia quella che si registrerebbe a fine anno in presenza di una crescita congiunturale  nulla nei due trimestri restanti (senza la correzione per i giorni lavorativi). Nel 2027  l’economia italiana dovrebbe rallentare (+0,6%), a un ritmo in linea con quello osservato  nel 2025 (Tabella B). La revisione al rialzo della previsione di crescita del PIL per il 2026,  rispetto al Rapporto di marzo scorso (di +0,5 punti percentuali), riflette diversi fattori:

  • il buon andamento dell’economia italiana nella prima metà dell’anno (+0,3% nel 1° trimestre e +0,2% nel 2°), con il 1° trimestre rivisto al rialzo rispetto alla stima  preliminare (da +0,2%). Ai positivi primi due trimestri del 2026 si è sommato anche  un buon ritmo nel 4° 2025, chiuso a +0,3%. A questi ha contribuito anche la stabilità  del prezzo del gas prima dell’inizio della guerra;
  • il decisivo apporto del PNRR (concluso a fine agosto), il cui impatto sul PIL, stimato in circa mezzo punto percentuale nel 2026, ha spinto la dinamica soprattutto degli  investimenti. Tale contributo ha riguardato gli investimenti previsti dal PNRR ma  anche gli investimenti privati sostenuti da incentivi, come Transizione 5.0, che  hanno riscosso molto successo tra le imprese;
  • il contenuto trasferimento dei rincari energetici agli altri beni e servizi; l’inflazione al netto di energia e alimentari è ancora bassa (al +2,0% a settembre, 1,8% ad agosto  come a gennaio), dopo sette mesi dall’inizio dei rincari, e ciò è attribuibile al fatto  che la guerra ha fatto salire molto il prezzo del petrolio e meno, fino a settembre,  quello del gas. Il rincaro del primo fa salire principalmente il costo dei trasporti  mentre quello del gas, che è utilizzato sia come materia prima industriale che  soprattutto come input produttivo dell’energia elettrica, impatta in modo importante  tutti i settori dell’economia: un aumento del 100% del prezzo del petrolio fa salire  l’incidenza dei costi energetici sui costi di produzione della manifattura di 0,3 punti  percentuali; quello del gas di 0,8 punti percentuali;
  • il rincaro inferiore alle aspettative del prezzo del petrolio grazie alla frenata della domanda mondiale di petrolio (soprattutto in Cina e Giappone) che ha seguito il calo dell’offerta (causato dalla guerra nei paesi del Golfo). Un divario meno ampio tra domanda e offerta ha limitato l’impennata del prezzo.

La crescita del PIL italiano del 2026 poggia sui consumi delle famiglie (+1,1%, fermi  invece quelli pubblici) e sugli investimenti (+3,3%), trainati nel complesso dalle  costruzioni nonostante il calo della componente abitativa. Resta invece negativo  l’apporto della domanda estera netta nonostante la crescita dell’export (+2,7% quello  di beni, +3,8% quello di servizi).

Rallentamento nei mesi finali dell’anno che si trascinerà al 2027. Nel 2027 la crescita  media annua risentirà della debolezza della fase finale del 2026 e di un recupero solo  moderato a inizio anno. Ciò, nonostante gli effetti positivi derivanti dalla riapertura dello  Stretto di Hormuz: la progressiva discesa dei prezzi delle materie prime energetiche  che consentirà il rientro dell’inflazione, la riduzione dell’incertezza, maggiore fiducia di  famiglie e imprese, la ripartenza del commercio con i paesi del Golfo.

Agiranno negativamente dal 4° trimestre del 2026:

  • il prezzo del petrolio tornato a settembre sui livelli massimi (102 dollari a barile) e destinato a rimanerci fino alla riapertura dello Stretto di Hormuz;
  • il prezzo del gas, cresciuto già nei mesi scorsi, che ha raggiunto a settembre i livelli più alti dalla fine del 2022 (77 euro/MWh), ed è atteso rimanere così fino  alla riapertura dello Stretto di Hormuz, sia per i timori di scarsità derivanti dalla  sua chiusura, sia per la necessità, in Europa, di ricostituire le scorte, inferiori di 10  punti percentuali ai livelli normali, prima della stagione invernale;
  • l’aumento del tasso di inflazione che, a settembre, ha toccato il suo massimo raggiungendo il 4,2% spinto dai rincari energetici e ridurrà il potere d’acquisto delle  famiglie frenando i consumi nella parte finale dell’anno e poi anche all’inizio del  2027;
  • i rialzi dei tassi di interesse: a settembre secondo rialzo dei tassi BCE di 0,25 punti percentuali che sarà seguito da altri tre rialzi attesi nei prossimi mesi. Il maggior  costo del denaro frenerà consumi e investimenti;
  • la fine del PNRR nel 2026 comporterà, a legislazione vigente (cui fa riferimento la previsione), un rallentamento della spesa per investimenti, moderato dalle ampie  risorse PNRR residuate che verranno spese dopo il 2026 (circa 47 miliardi, di cui  27 nel 2027, significativamente meno dei circa 42 miliardi spesi nel 2026). In  realtà, con l’adozione della Clausola di salvaguardia, la spesa addizionale prevista,  in larga parte per investimenti, sarà pressoché pari alla spesa del PNRR nel 2026.

Nel 2027 la dinamica del PIL sarà ancora trainata dai consumi delle famiglie e dagli  investimenti che però rallenteranno significativamente: +0,5% e +0,8% rispettivamente.  Le esportazioni nette torneranno a fornire un lieve apporto positivo, favorito dal  miglioramento delle ragioni di scambio ma l’export rallenterà (+1,5% quello di beni,  +2,5% quello dei servizi).

I rischi dello scenario di previsione sono legati all’evolversi dei transiti delle navi per  lo Stretto di Hormuz e più in generale alla guerra nel Golfo.

Una riduzione dei transiti ed eventuali attacchi a impianti di produzione di gas e petrolio  avrebbero impatti negativi sui prezzi delle materie prime energetiche e per questa via  sull’inflazione; le banche centrali potrebbero decidere ulteriori rialzi dei tassi. Sono  escluse dallo scenario azioni o misure governative di riduzione del consumo di petrolio, gas e derivati che riducendo la domanda potrebbero dilatare i tempi di utilizzo delle  scorte.

Un altro rischio dello scenario è legato alla volatilità sui mercati finanziari, causata  proprio dalla tensione nel mercato mondiale del petrolio e del gas e dai suoi riflessi  sulle quotazioni, sull’inflazione e, a cascata, sulle decisioni delle Banche Centrali relative  ai tassi. In Europa negli ultimi giorni sono bruscamente saliti i rendimenti dei titoli  sovrani, di più in Francia, ma anche in Italia, e maggiori acquisti di titoli tedeschi, con  un allargamento degli spread. Se una tale tendenza proseguisse, porrebbe un freno  alla crescita in tutto il Continente.

Dal lato dell’offerta, la produzione industriale sta tenendo grazie a export e  investimenti in impianti e macchinari, spinti dal successo dell’iperammortamento,  beneficiando anche della buona dinamica dei consumi: la crescita acquisita a luglio  è di +0,4%. Sebbene ci siano segnali di miglioramento, la ripresa dell’industria resta  frenata dalle barriere commerciali e soprattutto dall’aumento dei costi di produzione  e trasporto. A livello settoriale, buona la dinamica del settore automotive, che registra  la crescita acquisita più elevata (+8,8%) ma ancora largamente insufficiente a riportare  la produzione ai livelli del 2023; bene anche “altri mezzi di trasporto”, fabbricazione di  computer e prodotti di elettronica, farmaceutica e metallurgia. Male mobili e tessile- abbigliamento-pelletteria, settori alle prese con una crisi strutturale che riguarda anche  altri Paesi europei. In termini di valore aggiunto, invece, l’industria ha perso terreno.  Servizi e costruzioni, invece, hanno trainato la dinamica del valore aggiunto in Italia fino  alla metà del 2026 (+1,5% e +3,0% tendenziale nel 2° trimestre 2026).

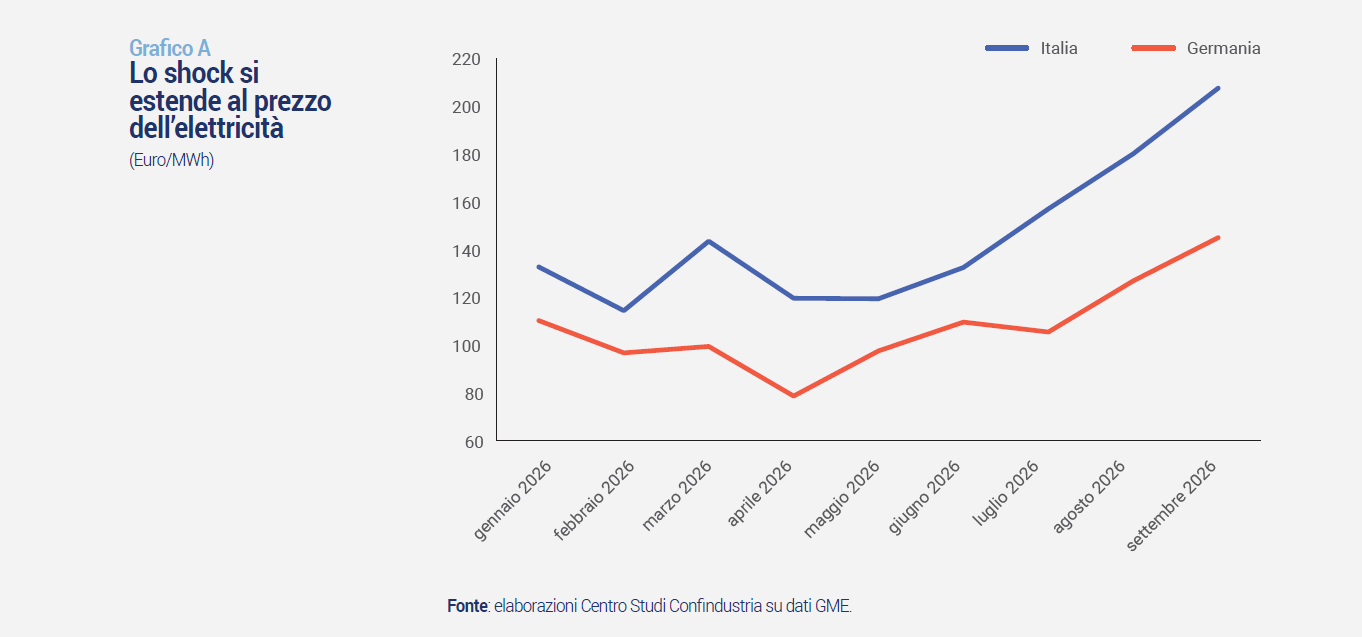
L’elevato costo dell’energia rimane la più importante vulnerabilità dell’economia  italiana. Il prezzo dell’energia elettrica è sistematicamente più alto rispetto ai competitor  europei (+35% rispetto alla Germania nei primi 9 mesi del 2026) e a settembre è salito a  un picco di 208 euro/MWh, da 114 a febbraio, prima della Guerra (Grafico A). Rispetto  a 6 anni fa, l’incidenza dei costi energetici (petrolio, gas, energia elettrica e altre fonti)  sui costi totali è cresciuta del 34,5% (e del 40% per la sola manifattura). A settembre  2026 la quotazione del petrolio Brent è pari in media a 102 dollari al barile, da un minimo  di 62 dollari a dicembre 2025 (+65%). Il prezzo del gas in Europa a settembre è salito  al livello massimo da inizio anno, 77 euro/MWh in media, da 33 a febbraio (+133%). Il  prezzo al consumo della benzina in Italia è salito del 26% a settembre 2026 rispetto al  minimo registrato a gennaio.

Adesso il prezzo del gas è ai massimi dal 2022 e il petrolio oltre i 100 dollari, se  continua o peggiora occorrerà intervenire. Secondo stime CSC, con un Brent a circa  126 dollari al barile in media annua nel 2027, rispetto ai 75 dello scenario di base e ai  94 di quest’anno, si potrebbe annullare la crescita del PIL prevista per il 2027; lo stesso  accadrebbe con il prezzo del petrolio in media a 115 dollari al barile e quello del gas a  89 euro/MWh (invece dei 58 dello scenario base).

I recenti rincari riducono la competitività delle imprese italiane rispetto alle altre aree  del mondo, in particolare, agli Stati Uniti. Il prezzo del gas naturale in Europa ad agosto  2026 è stato pari a quasi 8 volte quello in America, dove la quotazione non è aumentata  nel corso di quest’anno.

Il meccanismo di riduzione delle emissioni di CO2 adottato dall’Unione Europea  (ETS) al momento e in prospettiva aggrava tale vulnerabilità. E i benefici in termini di emissioni, nella manifattura, sono in buona parte riconducibili alla chiusura delle imprese mentre è stato efficace nel settore energetico.

Nella sola manifattura italiana sottoposta a ETS, tra il 2005 e il 2025 le emissioni sono diminuite del 43%. Nello stesso periodo sono stati chiusi 386 impianti manifatturieri, a un ritmo di 19 impianti l’anno. Le chiusure di impianti valgono circa la metà (48%) della riduzione delle emissioni. Questa parte della riduzione, quindi, non deriva da un reale processo di decarbonizzazione. Per la parte restante (52%), non è possibile stabilire quanta riduzione sia attribuibile a un calo dei volumi produttivi, che c’è stato, e quanta a un reale processo di decarbonizzazione.

L’azzeramento delle quote gratuite determinerà altre chiusure di imprese. L’acquisto dei diritti di emissione al prezzo di mercato per coprire le quote oggi gratuite determinerebbe un onere di spesa che supererebbe l’EBITDA per il 18% delle imprese manifatturiere in ETS, che impiegano circa 19mila dipendenti (16,5% del totale) e generano 744 milioni di valore aggiunto (5%).

La scarsa dinamica della produttività è la causa principale della bassa crescita dell’Italia. Guardando alle dinamiche di lungo periodo, la bassa crescita dell’economia italiana negli ultimi 30 anni (+0,7% in media all’anno contro l’1,5% dell’Eurozona e il 2,5% degli USA) è attribuibile alla bassa crescita della produttività che contribuisce algebricamente alla crescita del PIL.

Se, in astratto, avessimo la composizione dimensionale dell’economia tedesca la produttività delle imprese italiane salirebbe del +17,6% e supererebbe il livello della Germania del 2,8%; rispetto alla Francia crescerebbe del +14,8% colmando sostanzialmente il ritardo

Sulla sola manifattura, la produttività italiana con la composizione dimensionale tedesca salirebbe del 24,7%, con quella francese del 21,9% e anche in questo caso, il controfattuale azzererebbe il divario con Germania e Francia. La dinamica della produttività in Italia è, quindi, in buona parte legata a effetti di composizione della base  produttiva, basata molto più che altrove su micro e piccole imprese con le prime che  hanno una produttività decisamente più bassa delle corrispettive degli altri principali paesi europei (contrariamente alle altre classi dimensionali). Maggiore produttività  significa anche maggiori salari. Per questo occorre supportare la crescita dimensionale.  In direzione contraria va la riforma dell’artigianato che, oltre a mantenere le attuali  agevolazioni per gli artigiani e a determinare una riduzione del contributo alle entrate  pubbliche delle imprese che verranno assimilate agli artigiani stessi, spingerà le imprese  a rimanere sotto la soglia. Per questo avrà effetti negativi sulla produttività e quindi  sui salari.

Decisivi per l’innalzamento della produttività sono anche gli investimenti, soprattutto  quelli in beni immateriali, che, sebbene in crescita, sono su livelli inferiori a quelli dei  nostri competitor europei. La fine del PNRR causerà un rallentamento degli investimenti  nonostante l’ammontare cospicuo di risorse che si prevede di spendere nel prossimo  triennio. Con quelle che potrebbero derivare dall’attivazione della clausola per energia  e difesa, il rallentamento si avrà nel 2028 e negli anni seguenti.

L’incidenza degli investimenti sul PIL, con il PNRR, è aumentata in Italia di circa 3,7  punti percentuali rispetto al periodo precedente alla pandemia, mentre è diminuita di  circa 2 punti nel gruppo di paesi dell’area euro con una dotazione PNRR più contenuta.  Sarà cruciale trovare le modalità per mantenere elevata la quota di risorse destinate  agli investimenti.

Non sono mancate criticità nell’implementazione del PNRR (a partire dalla selezione  dei progetti), ma la valutazione complessiva appare positiva come mostra la riduzione  dei tempi di realizzazione delle opere (per un’opera media PNRR, dalla progettazione  all’inizio del collaudo, la durata è stimata in 31 mesi rispetto ai 38 delle opere precedenti  al 2018; la riduzione dei tempi amministrativi attribuibile al Piano raggiunge il 55%  nel Mezzogiorno, il 40% nel Centro e il 32% nel Nord), la riduzione dei tempi di  pagamento delle PA (nel 2025 il tempo medio ponderato di pagamento dell’insieme  delle amministrazioni è sceso a 27,2 giorni, dai 33,7 del 2023), la riduzione del tempo  di smaltimento dei procedimenti penali (disposition time penale ridotto nel 2025 del  31,2% rispetto al 2019, superando l’obiettivo PNRR del 25%) e civili (dopo una riduzione  del 28,8% a fine 2025, i dati ministeriali provvisori indicavano ad aprile 2026 un calo  del 40,6%).

Un fattore in grado di incidere sulla resilienza delle imprese è la solidità patrimoniale.  Minori vincoli finanziari migliorano la produttività tra il 5 e il 10%. Nel manifatturiero  italiano, la quota di capitale proprio sul totale delle passività è passata dal 34,5% nel  2007 al 50,0% nel 2024 superando, in aggregato, le imprese spagnole e francesi. Il  divario con la Germania si è ridotto da -21,3 punti percentuali nel 2007 ad appena -2,8  nel 2024.

La patrimonializzazione delle imprese è molto più bassa nelle costruzioni (33,6%) e  nei servizi (40,6%) rispetto al manifatturiero. La stessa quota per il totale economia,  in Italia, scende al 42,0% e, sebbene sia in forte crescita in tutti i settori, rimane ben  lontana dall’ analoga quota in Germania, pari al 50,9%.

Tra il 2015 e il 2024, la dispersione dei livelli di capitalizzazione tra le imprese è  aumentata decisamente e non riguarda esclusivamente la coda inferiore della  distribuzione, ma una fascia estesa di imprese collocate al di sotto della mediana. Queste imprese hanno partecipato solo in parte al  rafforzamento patrimoniale osservato in aggregato e rimangono fragili patrimonialmente con una capacità limitata  di finanziare investimenti e assorbire nuovi shock.

Serve proseguire sulla strada avviata anni fa e poi interrotta nel 2023 con l’eliminazione  dell’ACE che tanti benefici aveva determinato.

Fonte: Centro Studi Confindustria